ФИНАНСЫ И ПЛАНИРОВАНИЕ / ПОНЯТНО О ГЛАВНОМ
Как устроен расчёт ипотечного платежа
Одинаковая сумма кредита может давать разную месячную нагрузку и разную сумму процентов. Готовые примеры показывают влияние срока, устройство аннуитетного платежа и границы такого сравнения.
ПопробоватьПосмотрите пример и повторите в своём редакторе
Что меняется при сроке 15 и 20 лет
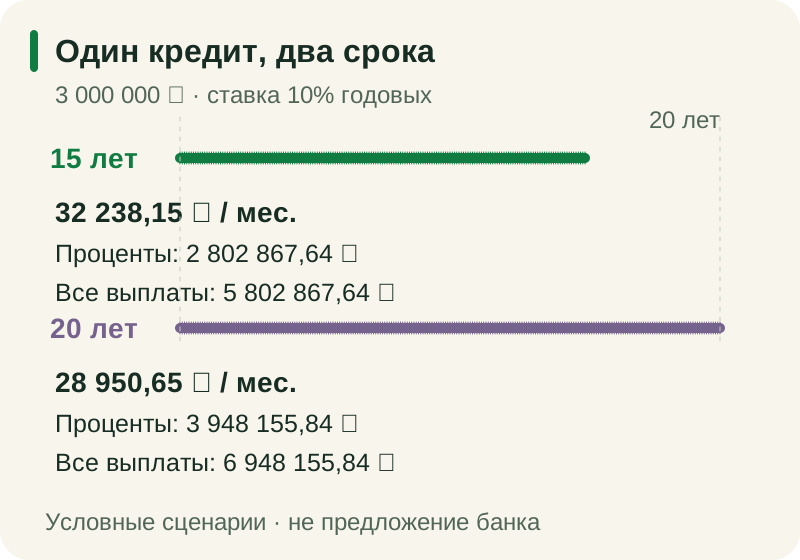
Возьмём условный кредит 3 000 000 ₽ под фиксированные 10% годовых. В первом варианте срок равен 180 месяцам, во втором — 240. Меняется только срок: сумма, ставка и схема погашения остаются одинаковыми. Первоначальный взнос в этом сравнении уже учтён при определении заёмной суммы. Эти условия выбраны для объяснения формулы и не являются предложением банка.
Для равных месячных периодов платёж A = P × r / (1 − (1 + r)^(−n)), где P — сумма кредита, r — годовая ставка в долях единицы, делённая на 12, n — число месяцев. Здесь r = 0,10 / 12. При увеличении срока платёж снижается с 32 238,15 до 28 950,65 ₽, но проценты начисляются дольше.
В таблице показаны результаты модели с полной точностью промежуточных вычислений и округлением только итогового отображения. Сумма выплат равна точному платежу, умноженному на срок, а проценты — выплатам за вычетом 3 000 000 ₽. Банковский график может отличаться из-за дат, округления, дополнительных условий и досрочного погашения. Для решения сравнивают и платёж, и общие расходы.
| Показатель | 15 лет / 180 месяцев | 20 лет / 240 месяцев |
|---|---|---|
| Месячный платёж | 32 238,15 ₽ | 28 950,65 ₽ |
| Проценты за весь срок | 2 802 867,64 ₽ | 3 948 155,84 ₽ |
| Всего выплат | 5 802 867,64 ₽ | 6 948 155,84 ₽ |
Какая часть платежа погашает долг
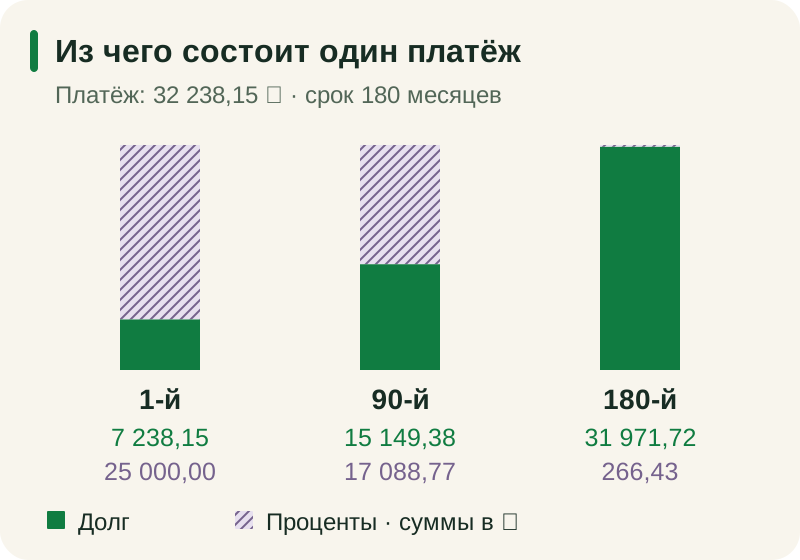
Аннуитетный платёж состоит из двух частей: процентов за период и погашения основного долга. Проценты в учебной модели равны остатку до платежа, умноженному на месячную ставку. Остальная часть уменьшает долг. В первом месяце проценты составляют 25 000 ₽, а из платежа 32 238,15 ₽ на погашение исходных 3 000 000 ₽ приходится 7 238,15 ₽.
В девяностом периоде остаток уже меньше, поэтому проценты снижаются до 17 088,77 ₽, а погашение долга увеличивается до 15 149,38 ₽. После этого платежа остаётся 2 035 503,48 ₽. Середина срока не означает, что выплачена половина основного долга: распределение частей аннуитета меняется постепенно и зависит от ставки.
В последнем периоде модели основной долг погашается полностью. Числа таблицы округлены для чтения, тогда как вычисления выполнялись без промежуточного округления. В реальном графике суммы могут округляться на каждом шаге, поэтому последний платёж иногда корректируется. Остаток после платежа проверяют отдельно: общая перечисленная сумма сама по себе не показывает, какая задолженность ещё сохраняется перед кредитором.
| Период | Основной долг | Проценты | Остаток после платежа |
|---|---|---|---|
| 1 | 7 238,15 ₽ | 25 000,00 ₽ | 2 992 761,85 ₽ |
| 90 | 15 149,38 ₽ | 17 088,77 ₽ | 2 035 503,48 ₽ |
| 180 | 31 971,72 ₽ | 266,43 ₽ | 0,00 ₽ |
Какие расходы остаются за пределами платежа
Платёж из формулы описывает обслуживание заёмной суммы в заданной модели. Семейный бюджет сделки шире: кроме первоначального взноса могут понадобиться отдельные расходы на оценку, оформление и другие услуги, предусмотренные конкретными условиями. Их наличие, стоимость и сроки уточняют в предложении и документах. Универсальная цена «на оформление ипотеки» не отражает различий между объектами и сделками.
Периодические дополнительные расходы учитывают отдельно от разовых. Например, для страхования важны состав покрытия, периодичность оплаты и последствия изменения условий. Полезно выписать вопросы: обязательна ли услуга в выбранном варианте, кто получает платёж, когда он возникает и как отказ влияет на кредит. Непонятный пункт лучше уточнить до сопоставления предложений по одному показателю.
ПСК — полная стоимость кредита, раскрываемая кредитором по установленным правилам. Она не равна ни номинальной ставке, ни простой сумме процентов из учебной таблицы. Состав учитываемых расходов определяется условиями и требованиями к расчёту ПСК. Для проверки конкретного предложения используют его документы и разъяснения Банка России; наш пример помогает читать показатели, но не заменяет банковский график.
Как учитывать платёж в семейном бюджете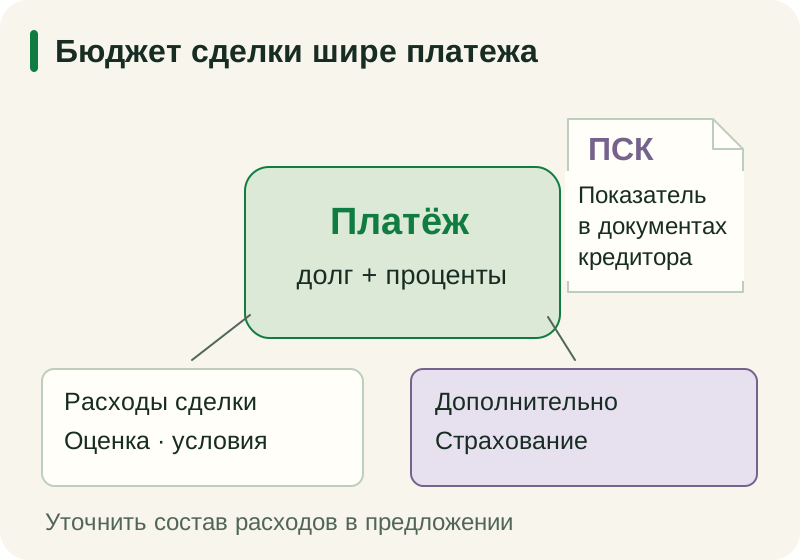
| Группа | Что уточнить |
|---|---|
| Разовые расходы | Оценка и оформление: состав и сумма в предложении |
| Периодические расходы | Страхование: периодичность и влияние на условия |
| ПСК | Значение и состав расчёта в документах кредитора |
О МАТЕРИАЛЕ
Источники и область применения
Учебные примеры объясняют методику, а не определяют индивидуальную выплату. Применимость правил зависит от вида случая и расчётного периода.
- Банк России: порядок расчёта ПСКРазличие ставки, дополнительных расходов и ПСК. Числа примера — условная математическая модель. · Проверка: 2026-10-03
ВОПРОСЫ И ОТВЕТЫ
Калькулятор ипотеки: что важно знать
Уточняем детали, условия и частые затруднения.
Почему 20 лет дают больше процентов?
При одинаковых сумме и ставке долг сохраняется дольше. Меньший платёж не компенсирует дополнительные периоды начисления процентов.
Что означает ставка 10% в примере?
Это условная годовая ставка для объяснения аннуитетной формулы, а не актуальное банковское предложение.
Почему половина срока не означает половину долга?
В начале аннуитетного графика доля процентов выше. Основной долг погашается неравномерно.
Можно ли получить итог умножением отображаемого платежа на месяцы?
Получится близкая сумма, но возможна разница из-за округления. В примере итог рассчитан по неокруглённому платежу.
Включены ли страховка и ПСК?
Нет. Таблица описывает только математическую модель кредита. Дополнительные платежи и ПСК нужно читать в документах кредитора.
ОТ ЗНАНИЙ К ПРАКТИКЕ
Сравните платёж и проценты при разных сроках
Посмотрите разобранный пример и повторите шаги в своём табличном редакторе.
Попробовать