ФИНАНСЫ И ПЛАНИРОВАНИЕ / ПОНЯТНО О ГЛАВНОМ
Как составить и проверить смету
Смета превращает общую идею проекта в понятный перечень работ, материалов и затрат. На трёх примерах разберём состав строк, порядок начислений и способ сохранить историю изменений.
ПопробоватьПосмотрите пример и повторите в своём редакторе
Какую смету вы составляете: ремонт, мероприятие или услуги
Структура сметы зависит от того, что нужно получить в конце. Для ремонта комнаты отдельно считают площадь отделки в квадратных метрах, расход материалов в упаковках и труд в часах. Для мероприятия важны продолжительность аренды, комплект оборудования и число рейсов доставки. В услугах студии удобнее разделить подготовку, производство и правки: у каждого этапа свой объём и результат.
Единица измерения помогает сравнивать предложения. Цена за час работы не сопоставима с ценой за весь этап, пока неизвестно, сколько часов и правок входит в договорённость. В таблице рядом с количеством и ценой полезно оставить пояснение состава услуги. Иначе одинаковые названия будут скрывать разные обязательства, а низкая цена окажется следствием неполного перечня.
Чаще всего за пределами первой версии остаются сопутствующие работы: вывоз остатков после ремонта, монтаж оборудования перед мероприятием или подготовка исходников после завершения дизайна. Их проверяют до согласования бюджета. Такая структура подходит для предварительного коммерческого расчёта; нормативная строительная смета с ФЕР или ТЕР требует другой методики и специализированной документации.
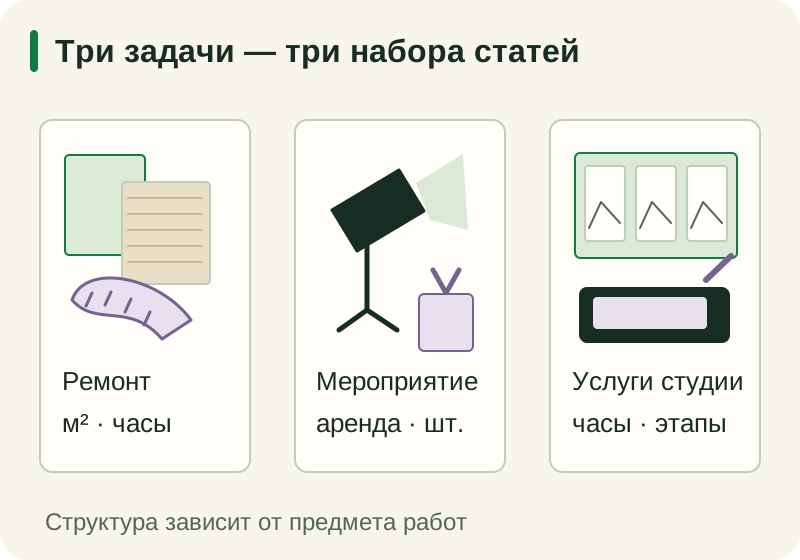
| Сценарий | Основные строки | Что легко пропустить |
|---|---|---|
| Ремонт | Отделка — м²; материалы — упаковки; работа — часы | Вывоз остатков — рейсы |
| Мероприятие | Аренда — часы; оборудование — комплект; доставка — рейсы | Монтаж и демонтаж — часы |
| Услуги студии | Подготовка — часы; производство — этап; правки — часы | Передача исходников — этап |
Как скидка и резерв меняют итог сметы
В учебной смете подытог всех строк составляет 32 000 ₽. Скидка 5% применяется именно к этому подытогу: 32 000 × 0,05 = 1 600 ₽. После вычитания скидки остаётся 30 400 ₽. Это новая база для следующего действия, поэтому нельзя одновременно считать резерв от исходной суммы и подписывать его как процент от суммы после скидки.
Резерв 8% от 30 400 ₽ равен 2 432 ₽. Общий бюджет после его добавления составляет 32 832 ₽. Резерв отражает предусмотренный запас, а не уже понесённые расходы. При проверке факта не следует второй раз прибавлять его целиком к затратам: сначала выясняют, какие дополнительные позиции действительно возникли и какая часть запаса использована.
В этом примере дополнительный налог не начисляется. Если в предложении цены уже включают применимый налог, повторное начисление сверху исказит итог. Если налог указан отдельно, нужны его основание, ставка и база из конкретных условий. Поэтому подпись рядом с итогом должна объяснять состав суммы: скидку, резерв и способ учёта налога, а не оставлять только одно число.
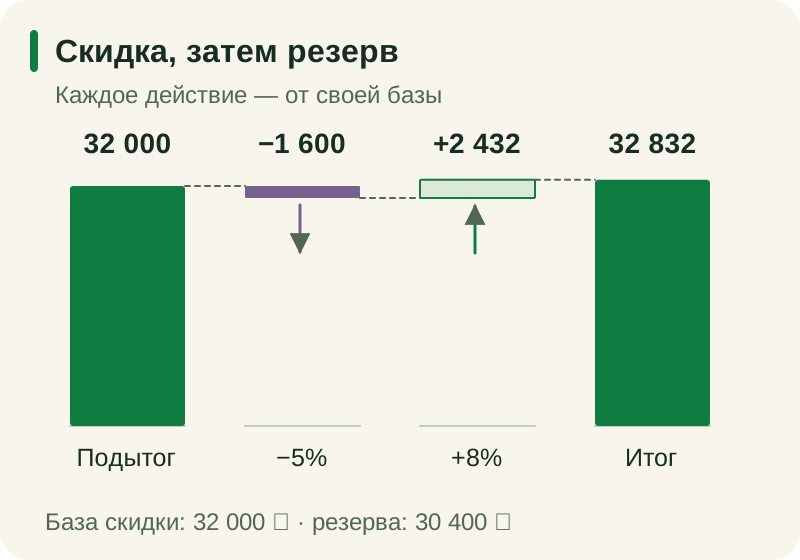
| Действие | База | Результат |
|---|---|---|
| Подытог | Сумма строк | 32 000 ₽ |
| Скидка 5% | 32 000 ₽ | −1 600 ₽ |
| После скидки | 32 000 − 1 600 | 30 400 ₽ |
| Резерв 8% | 30 400 ₽ | +2 432 ₽ |
| Итог без дополнительного налога | 30 400 + 2 432 | 32 832 ₽ |
Что согласовать, если фактические расходы выросли
Согласованный план равен 60 000 ₽, фактические расходы — 64 800 ₽. Разница составляет 4 800 ₽, а относительное отклонение — 4 800 / 60 000 × 100 = 8%. Процент считают от первоначального плана: деление на фактическую сумму ответило бы на другой вопрос. План сохраняют отдельно, чтобы новая версия не стирала исходную договорённость.
Объяснение перерасхода удобнее разделить по причинам. Рост цены увеличивает стоимость прежнего объёма; изменение количества означает, что понадобилось больше материала или времени; новая позиция добавляет работу, которой раньше не было. В учебной разбивке эти причины дают 1 800, 2 000 и 1 000 ₽. Вместе они объясняют все 4 800 ₽, поэтому остатка без понятного основания нет.
Запись изменения связывают с конкретной строкой и версией: «Доставка, новая позиция, +1 000 ₽; причина — дополнительный рейс; дата записи — 3 октября 2026 года; ответственный за решение — координатор проекта». До получения решения статус остаётся «на рассмотрении». Такой реестр помогает обсуждению, но сам по себе не подтверждает согласование расходов или изменение договора.
Как сопоставлять план и факт бюджета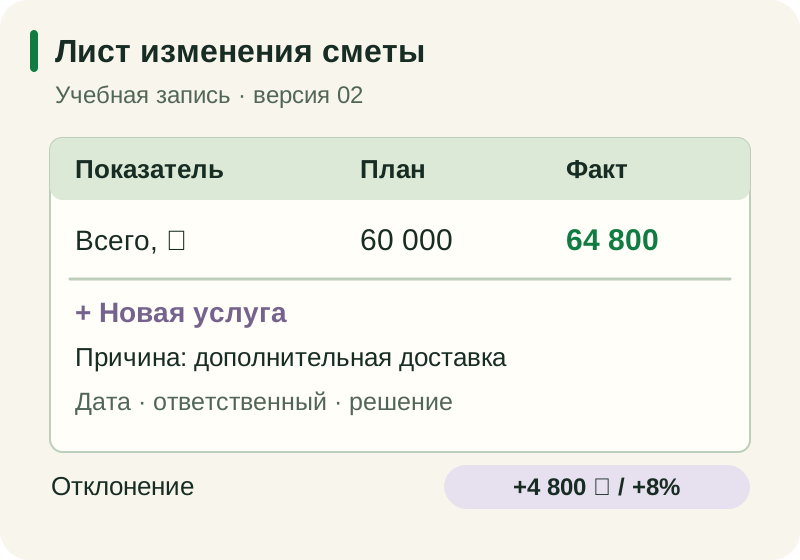
| Показатель | Сумма |
|---|---|
| План | 60 000 ₽ |
| Рост цены | +1 800 ₽ |
| Изменение количества | +2 000 ₽ |
| Новая позиция | +1 000 ₽ |
| Факт | 64 800 ₽ |
| Отклонение | +4 800 ₽ / +8% |
О МАТЕРИАЛЕ
Источники и область применения
Примеры используют условные данные. Материал помогает разобраться в задаче и повторить действия в своём редакторе.
- Microsoft Support: основные задачи в Excel · Проверка: 2026-10-03
ВОПРОСЫ И ОТВЕТЫ
Универсальная смета: что важно знать
Уточняем детали, условия и частые затруднения.
С чего начать смету?
С результата проекта и полного перечня работ. Затем для каждой строки выбирают единицу измерения, количество и цену.
Можно ли смешивать материалы и работу?
Их лучше разделять: тогда видны объёмы, понятны изменения цены и проще сравнивать предложения.
Резерв обязательно тратить?
Нет. Это предусмотренный запас бюджета; фактическими расходами становятся только действительно возникшие затраты.
От какой суммы считать перерасход?
Абсолютное отклонение равно факту минус план. Процент отклонения обычно считают от сохранённого плана.
Подходит ли пример для нормативной строительной сметы?
Он объясняет предварительный бюджет. Расчёты по нормативным базам и требования к сметной документации нужно проверять отдельно.
ОТ ЗНАНИЙ К ПРАКТИКЕ
Проверьте скидку и резерв на примере сметы
Посмотрите разобранный пример и повторите шаги в своём табличном редакторе.
Попробовать