ФИНАНСЫ И ПЛАНИРОВАНИЕ / ПОНЯТНО О ГЛАВНОМ
Как вести семейный бюджет и планировать цели
Семейный бюджет становится понятнее, когда общие платежи, личные расходы и переводы между своими счетами разделены. На готовых числах покажем перерасход по категории и взнос на конкретную цель.
ПопробоватьПосмотрите пример и повторите в своём редакторе
Как разделить общие платежи и личные расходы
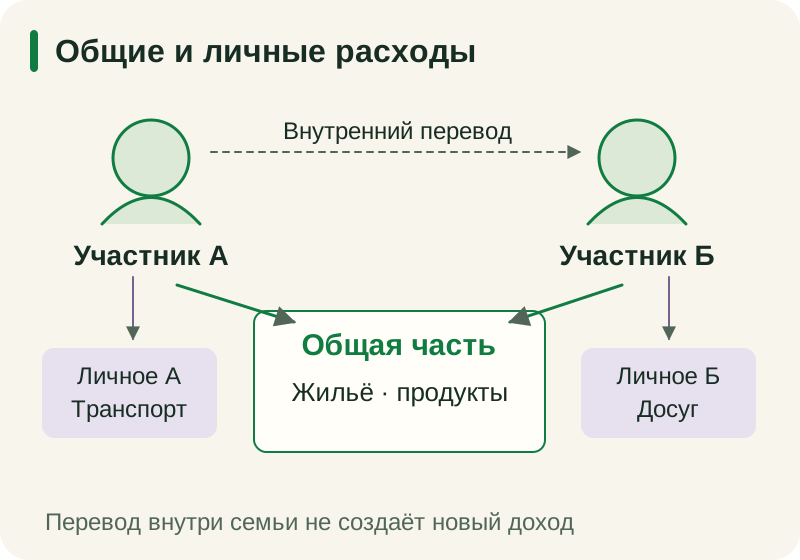
Общая часть бюджета может включать жильё и продукты, а личная — расходы каждого участника по собственному усмотрению. В учебной семье общие платежи составляют 30 000 ₽ за жильё и 28 000 ₽ за продукты. Два участника договорились перечислять в общую часть по 29 000 ₽. Такое распределение выбрано для примера: пропорции взносов семья определяет сама.
Для общего планирования не обязательно раскрывать каждую личную покупку. Достаточно согласовать взносы, перечень общих категорий и способ учёта остатка. Личные транспортные расходы участника А и расходы на увлечения участника Б могут оставаться в отдельных разделах. Важно одинаково понимать границы категорий: доставка продуктов, например, не должна незаметно попадать то в питание, то в личные расходы.
Перевод между счетами членов семьи не создаёт новый внешний доход. Если зарплата уже записана в доход семьи, перевод её части на общий счёт нельзя прибавлять второй раз. Удобно помечать такие движения как внутренние переводы и сохранять связь отправления с получением. Тогда остатки по счетам меняются, а суммарный доход семьи остаётся прежним; реальные расходы отражаются при оплате товаров или услуг.
| Раздел | Учебная запись | Сумма |
|---|---|---|
| Общие расходы | Жильё | 30 000 ₽ |
| Общие расходы | Продукты | 28 000 ₽ |
| Внутренний перевод | Взнос участника А | 29 000 ₽ |
| Внутренний перевод | Взнос участника Б | 29 000 ₽ |
| Личные разделы | Транспорт А; увлечения Б | Учитываются отдельно |
В какой категории возник перерасход
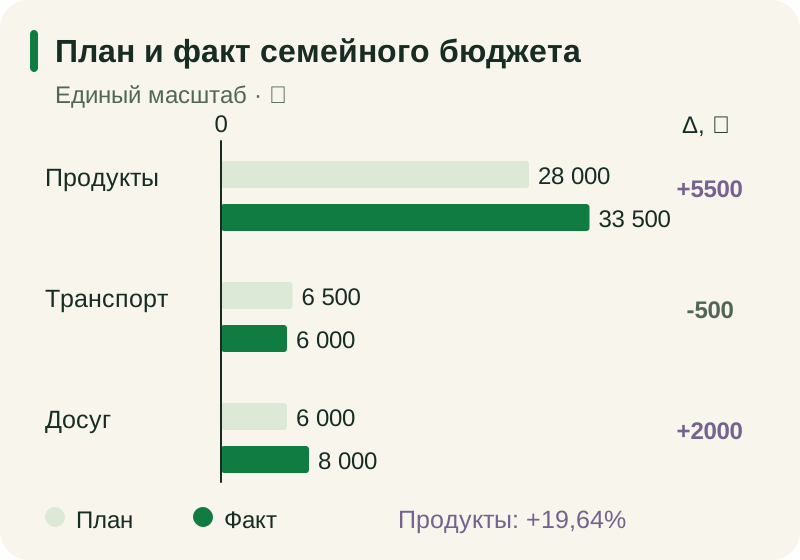
В категории «Продукты» план на месяц равен 28 000 ₽, а факт — 33 500 ₽. Абсолютное отклонение составляет +5 500 ₽. Для относительного показателя разницу делят на план: 5 500 / 28 000 × 100 ≈ 19,64%. Знак плюс здесь означает превышение расходов, поэтому его не стоит автоматически воспринимать как положительный результат.
Сравнение по категориям помогает увидеть, где возникло отклонение. В учебном бюджете транспорт вышел на 500 ₽ ниже плана, а досуг — на 2 000 ₽ выше. В сумме план равен 40 500 ₽, факт — 47 500 ₽, разница — 7 000 ₽. Экономия транспорта уменьшает общий перерасход, но не объясняет, почему выросли затраты на продукты.
После завершения месяца исходный план сохраняют. Если заменить его фактической суммой, отклонение исчезнет из таблицы вместе с поводом разобраться в причинах. Для следующего месяца бюджет можно пересмотреть отдельно. Полезно отличать изменение цен от количества покупок и разовых запасов: большая закупка длительного хранения не обязательно означает устойчивый рост ежемесячного потребления семьи.
| Категория | План | Факт | Отклонение |
|---|---|---|---|
| Продукты | 28 000 ₽ | 33 500 ₽ | +5 500 ₽ / +19,64% |
| Транспорт | 6 500 ₽ | 6 000 ₽ | −500 ₽ |
| Досуг | 6 000 ₽ | 8 000 ₽ | +2 000 ₽ |
| Всего | 40 500 ₽ | 47 500 ₽ | +7 000 ₽ |
Сколько откладывать каждый месяц на конкретную цель
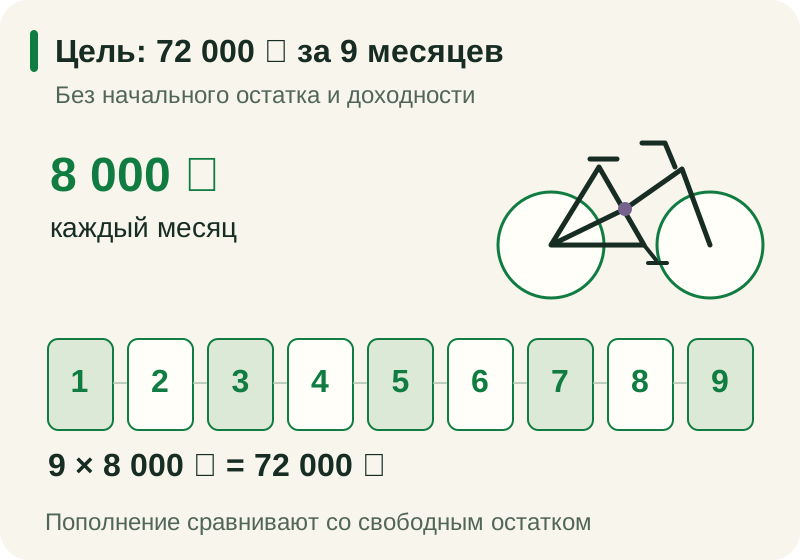
Для цели стоимостью 72 000 ₽ и срока девять месяцев равномерный взнос без начального остатка составляет 72 000 / 9 = 8 000 ₽ в месяц. В этой арифметике нет процентов, доходности и изменения стоимости цели. Она показывает только, какую сумму нужно направлять из бюджета, если цена и число пополнений остаются неизменными.
Если уже накоплено 18 000 ₽, недостаёт 54 000 ₽. При тех же девяти пополнениях взнос уменьшается до 6 000 ₽. Начальный остаток не следует одновременно вычитать из цели и ещё раз включать в будущие поступления. Срок удобнее записать как число доступных пополнений: девять календарных месяцев не всегда означают девять переводов, если первый запланирован позже.
Полученный взнос сравнивают со свободным остатком после обязательных и запланированных расходов. Если доступно 5 000 ₽, а требуется 8 000 ₽, ежемесячная разница составляет 3 000 ₽. Это сигнал пересмотреть срок, стоимость цели или распределение расходов. Расчёт не предполагает, что недостающее нужно покрыть кредитом или инвестиционным доходом; он делает ограничение бюджета видимым.
| Сценарий | Осталось накопить | Пополнений | Взнос |
|---|---|---|---|
| Без начального остатка | 72 000 ₽ | 9 | 8 000 ₽ |
| Уже есть 18 000 ₽ | 54 000 ₽ | 9 | 6 000 ₽ |
| Свободно 5 000 ₽ при цели без остатка | Недостаток 3 000 ₽ в месяц | 9 | План требует пересмотра |
О МАТЕРИАЛЕ
Источники и область применения
Примеры используют условные данные. Материал помогает разобраться в задаче и повторить действия в своём редакторе.
Источник чисел — составленные для этой статьи учебные примеры. Они не отражают статистику расходов реальных семей.
ВОПРОСЫ И ОТВЕТЫ
Семейный бюджет: что важно знать
Уточняем детали, условия и частые затруднения.
Нужно ли объединять все личные покупки?
Нет. Для общей части достаточно согласовать категории, взносы и правила учёта; уровень детализации личных расходов выбирают участники.
Считать ли перевод между своими счетами доходом?
Нет, если исходный внешний доход уже учтён. Это внутреннее движение денег.
Как получить процент перерасхода?
Вычтите план из факта, разделите разницу на план и умножьте на 100%. При нулевом плане такой процент не определён.
Можно ли исправить план после окончания месяца?
Полезнее сохранить исходный вариант и оформить пересмотр отдельно, чтобы не потерять причины расхождения.
Что делать, если взнос на цель выше свободного остатка?
Сравните варианты срока, стоимости цели и расходов. Учебная модель не предполагает гарантированной доходности или обязательного заимствования.
ОТ ЗНАНИЙ К ПРАКТИКЕ
Сопоставьте взнос на цель со своим бюджетом
Посмотрите разобранный пример и повторите шаги в своём табличном редакторе.
Попробовать